La semana termina con un cambio fiscal que obliga a hacer números antes de diciembre, tres lecturas distintas sobre la demanda del puente y una idea que atraviesa toda la edición: facturar más no siempre significa conservar más margen. La solución no está en perseguir cada porcentaje publicado, sino en saber qué parte de esos datos describe de verdad tu alojamiento.
Normativa
El alquiler corto entra en el IVA reducido: qué revisar antes del 1 de diciembre
El Real Decreto-ley 29/2026 modifica la Ley del IVA con efectos desde el 1 de diciembre. Los arrendamientos de apartamentos o viviendas amueblados de hasta 30 noches dejan de estar exentos y pasan al tipo reducido del 10%, excepto cuando el alquiler se produce en la vivienda habitual del arrendador. La norma mantiene también la tributación cuando se prestan servicios complementarios propios de la industria hotelera.
El primer paso no es sumar automáticamente un 10% a todas las tarifas. Hay que separar precio final, base imponible, comisión del canal y liquidación del impuesto. Si una noche se vendía a 110 euros finales y se quiere conservar ese mismo precio al público, la base no seguirá siendo 110: será 100 euros y el impuesto, 10. Si además la plataforma calcula su comisión sobre el importe pagado por el huésped, el margen puede cambiar otra vez. El contrato con cada canal y la configuración del PMS deben revisarse juntos.
La fecha también importa. El texto fija efectos desde el 1 de diciembre de 2026, por lo que conviene preguntar al asesor cómo tratar reservas cobradas antes para estancias posteriores, anticipos, cancelaciones y facturas rectificativas. No improvises la respuesta en el mostrador ni en una hoja de cálculo distinta para cada canal.
Hay dos cautelas. La primera es institucional: un real decreto-ley necesita convalidación parlamentaria y, a fecha de esta edición, el texto está vigente pero continúa dentro de ese recorrido. La segunda es territorial: el IVA se aplica en Península y Baleares. Canarias está fuera de su ámbito y utiliza el IGIC; Ceuta y Melilla, el IPSI. Un alojamiento canario no debe copiar esta modificación como si afectara automáticamente a su impuesto indirecto.
Revisión de esta semana: pide a tu asesor una simulación de una reserva directa y otra de OTA con el mismo precio final. Comprueba base, impuesto, comisión, cobro neto y factura. Después revisa el motor de reservas, las plantillas y las tarifas cargadas para diciembre.
Fuentes oficiales: Real Decreto-ley 29/2026, artículo 7 · ámbito territorial del IVA, Agencia Tributaria
Noticias del sector

Tres previsiones para un mismo puente
Las estimaciones nacionales para Todos los Santos no coinciden: Redtur ronda el 60%, EscapadaRural sitúa su previsión en el 44% y Asetur habla de un 62%. La diferencia no invalida los datos; recuerda que cada fuente observa una muestra y una metodología. Antes de comparar tu resultado con un titular, mira territorio, tipo de alojamiento, fecha de corte y reservas realmente confirmadas. Leer noticia original

Málaga crece con reservas de casi seis personas
Ruralidays prevé para las casas rurales de Málaga un aumento del 60% frente al mismo puente del año anterior y un grupo medio cercano a seis personas. La señal práctica no es ampliar plazas a cualquier precio, sino revisar si la ficha explica bien distribución de camas, aparcamiento, mesa común, política de mascotas y coste total para grupos. Ahí se decide buena parte de la conversión. Leer noticia original
La experiencia ya influye en destino y duración
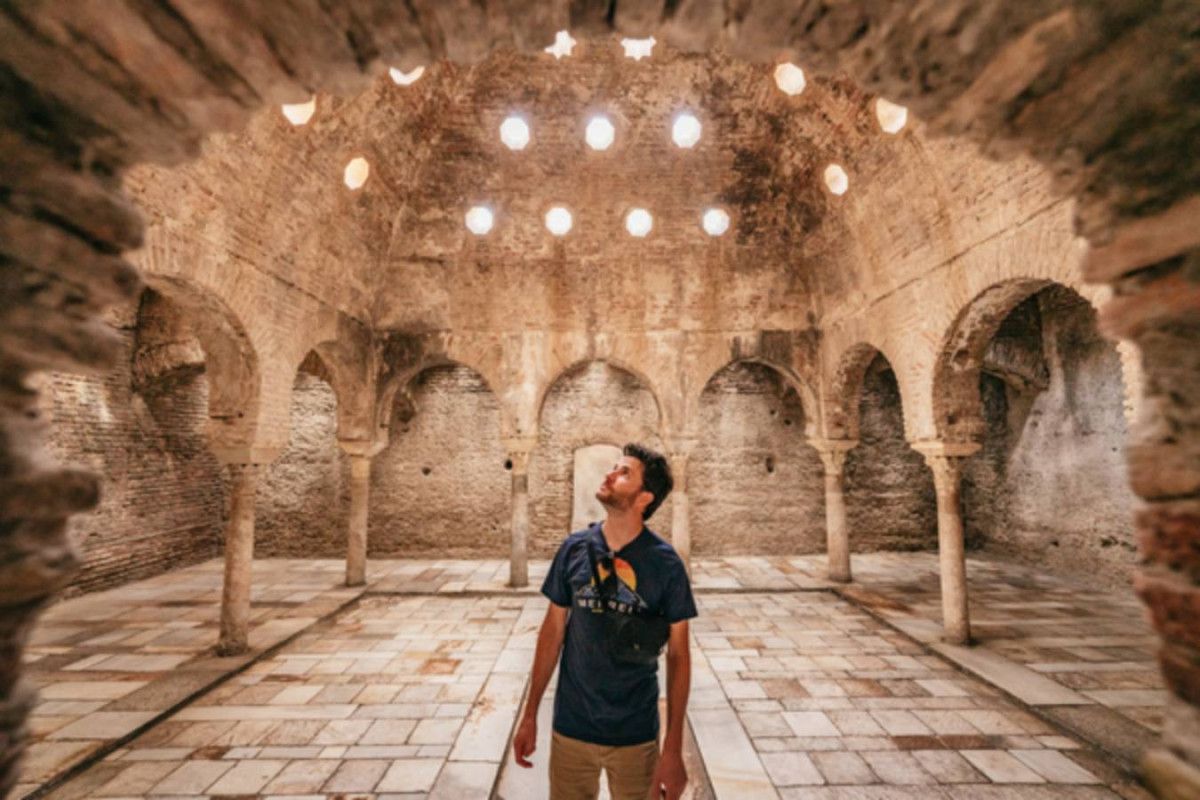
Un estudio difundido por GetYourGuide estima un impacto de 12.290 millones de euros ligado a experiencias reservadas por viajeros internacionales. Un 24,5% dijo que la actividad fue decisiva para elegir destino y un 24% que influyó en prolongar la estancia o añadir una noche. La muestra no representa todo el mercado, pero sí deja una tarea: convertir la recomendación local en una propuesta con precio, horario y reserva clara. Leer noticia original
Medio ambiente y sostenibilidad
El coste de esperar también aparece en la cuenta
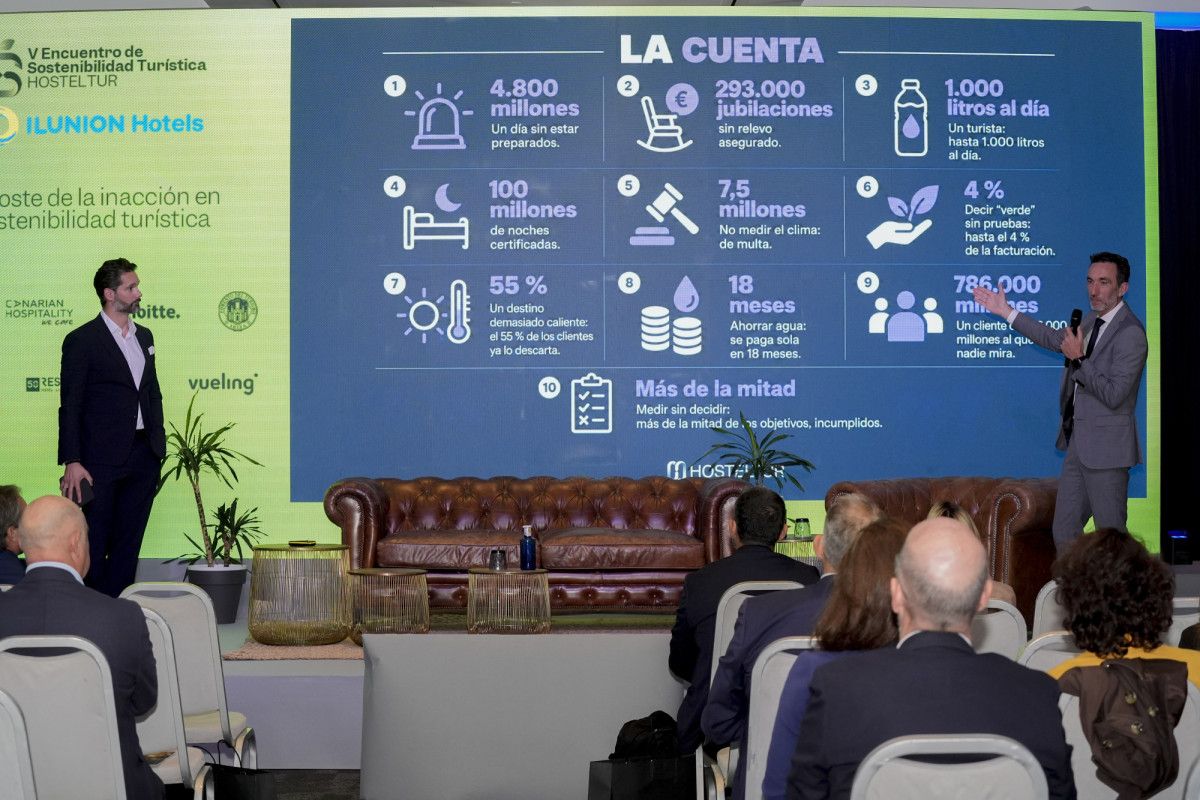
El Encuentro de Sostenibilidad Turística de Hosteltur ha puesto el foco en el coste de no actuar: más exposición climática, consumos ineficientes, financiación más difícil y menor capacidad de adaptación. La escala de las empresas participantes es grande, pero la pregunta sirve para una casa rural: ¿qué problema conocido será más caro dentro de dos años?
No toda mejora empieza con una obra. Una fuga lenta, un termo que funciona cuando la casa está vacía o una lavandería sin criterio de carga pueden acumular gasto sin llamar la atención. También hay costes menos visibles: habitaciones difíciles de enfriar durante una ola de calor, cancelaciones porque el acceso no está bien explicado ante una alerta o proveedores que recorren kilómetros para entregas pequeñas.
Haz un registro de doce semanas con cuatro cifras: kilovatios hora, litros de agua, kilos de residuos y noches ocupadas. Divide los tres primeros consumos por pernoctación y anota junto a cada pico qué ocurrió. Esa nota de contexto evita conclusiones falsas: una piscina vaciada por mantenimiento no describe el comportamiento ordinario, pero sí señala una decisión que debe planificarse mejor.
Después clasifica las acciones en tres grupos. Primero, mantenimiento inmediato: fugas, programación, aislamiento básico y equipos que trabajan sin necesidad. Segundo, hábitos operativos: lavandería, compras, separación de residuos y comunicación al huésped. Tercero, inversión: autoconsumo, almacenamiento, climatización o reutilización. Pide presupuesto solo cuando puedas enseñar una línea base. Un proveedor serio debería explicar cuánto consumo corrige, cómo se medirá el ahorro y qué mantenimiento exige.
La sostenibilidad útil no es un catálogo de gestos. Es una forma de reducir vulnerabilidad sin trasladar incomodidad al huésped ni carga imposible al equipo.
Fuente: El coste de no ser sostenible en turismo
Formación: El Manual del Operador Rural
Capítulo 1 — Dónde estás hoy: mide dependencia y margen real
El segundo ciclo del Manual empieza con una fotografía del negocio. No hace falta un cuadro de mando complejo. Hace falta responder con datos a dos preguntas: quién trae cada reserva y cuánto dinero queda después de servirla.
1. Cuenta reservas y euros por canal. Reúne los últimos doce meses y separa web, teléfono, correo, Booking, Airbnb y otras plataformas. Calcula dos porcentajes: reservas por canal e ingresos brutos por canal. Pueden contar historias distintas. Una OTA quizá aporte muchas estancias cortas, mientras la venta directa concentra menos reservas pero de mayor duración.
2. Calcula el coste completo de adquisición. La comisión visible es solo una parte. Añade pasarela de pago, descuentos financiados por el alojamiento, programa de fidelidad del canal, promociones, anuncios, motor de reservas y tiempo de gestión. En venta directa también hay costes; la diferencia es que puedes controlar mejor la relación y aprender del huésped con su consentimiento.
3. Baja del ingreso al margen de contribución. A cada reserva réstale los costes que aparecen por recibirla y atenderla: comisión, limpieza, lavandería, bienvenida, consumibles, energía variable y cualquier actividad incluida. No mezcles todavía hipoteca, seguros o salarios fijos. El objetivo es comparar qué reserva deja capacidad para pagar la estructura.
Ejemplo sencillo: dos reservas facturan 400 euros. La primera deja 332 tras comisión y costes variables; la segunda, 350. La diferencia no está en el precio anunciado, sino en lo que ocurre entre el cobro y la salida. Repite el cálculo con cinco reservas reales de cada canal y usa la mediana, no el mejor caso.
4. Mide riesgo, no solo rentabilidad. Si más del 70% de tus ingresos llega de una sola plataforma, un cambio de algoritmo, condiciones o visibilidad puede afectar al calendario completo. No significa abandonar ese canal. Significa fijar un objetivo gradual: mejorar la web, capturar correctamente el consentimiento, facilitar la repetición directa y trabajar una segunda fuente de demanda.
5. Elige un indicador para doce semanas. Puede ser porcentaje de ingreso directo, comisión media por reserva o margen por noche ocupada. Anótalo hoy y revísalo cada sábado. Sin una línea base, cualquier mejora será una impresión.
Tarea del capítulo: crea una tabla con diez reservas recientes. Incluye canal, ingreso, noches, comisión, otros costes variables y margen. Marca en rojo las dos menos rentables y escribe una decisión concreta para cada una: estancia mínima, suplemento, tarifa, proceso o canal.
La próxima semana continuamos con el Capítulo 2 — Reservas directas: qué necesita una web mínima para convertir sin prometer más de lo que el alojamiento puede atender.
Si el turismo de masas premia volumen y dependencia de grandes canales, ¿puede el alojamiento rural ganar autonomía midiendo mejor cada reserva y haciendo visible el valor que deja en el territorio?
¿Quieres saber dónde está perdiendo reservas tu alojamiento?
Completa el diagnóstico gratuito de Home4Escape y revisamos visibilidad, tarifas, canales, reservas directas y oportunidades de mejora.
Rellenar el diagnóstico gratuito